Artėjant didiesiems metų išpardavimams ir šventiniam apsipirkimo laikotarpiui, pardavėjai bei paslaugų teikėjai vartotojus vilios įvairiomis nuolaidomis ir specialiais pasiūlymais. Valstybinė vartotojų teisių apsaugos tarnyba (VVTAT) primena, kad net ir patraukliausi pasiūlymai neturėtų tapti neapgalvotų išlaidų priežastimi. Prieš perkant svarbu įvertinti savo finansines galimybes, suplanuoti biudžetą ir nepamiršti jau turimų finansinių įsipareigojimų. Laiku neapmokėtos sąskaitos ar pradelsti mokėjimai gali lemti ne tik papildomas išlaidas, bet ir skolų išieškojimo procedūras.
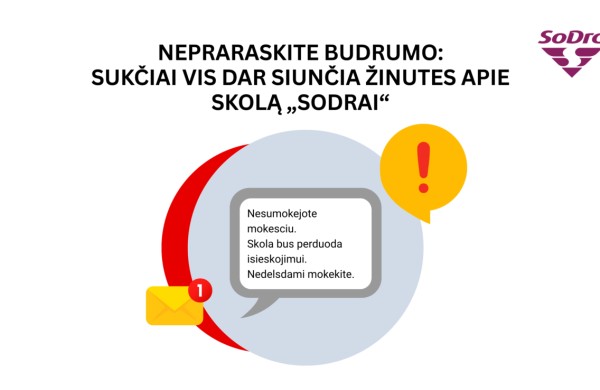
Vis dėlto, gavus pranešimą apie skolą nereikėtų jo ignoruoti, kas vėliau gali lemti didesnes išlaidas. Tačiau kartu reikėtų ir įsitikinti, kad reikalavimas pagrįstas Be to, atidumas atliekant mokėjimą padės išvengti ir galimų finansinių sukčių. VVTAT praktika rodo, kad vartotojams klausimų kyla ne tik dėl pačių skolų, bet ir dėl neaiškios informacijos, papildomų administravimo mokesčių ar netinkamo informavimo apie įsiskolinimą.
Dėl ko dažniausiai kyla ginčų?
VVTAT sulaukia vartotojų kreipimųsi dėl skolų, susidariusių už telekomunikacijų, komunalines, būsto administravimo ir automobilių stovėjimo paslaugas. Pasitaiko klausimų ir dėl užsienio valstybėse užfiksuotų kelių eismo taisyklių pažeidimų.
Vartotojai dažnai nurodo, kad apie įsiskolinimą sužino tik gavę skolų išieškojimo bendrovės pranešimą. Kai kuriais atvejais paaiškėja, kad informacija apie skolą buvo siunčiama pasenusiais kontaktiniais duomenimis, o kartais vartotojai teigia apskritai negavę priminimų apie pradelstą mokėjimą.
Pasitaiko ir situacijų, kai vartotojas jau yra sumokėjęs už paslaugą, tačiau dėl paslaugų teikėjo techninės ar apskaitos klaidos mokėjimas nebuvo tinkamai užfiksuotas, o tariama skola perduota išieškoti.
Taip pat vartotojams ne visada aiškūs papildomi skolų administravimo mokesčiai. Pavyzdžiui, gavus vieną priminimo laišką, gali būti reikalaujama sumokėti keliasdešimties eurų administravimo mokestį, nepaaiškinant, kokios išlaidos iš tiesų buvo patirtos.
VVTAT atkreipia dėmesį, kad vartotojas turi teisę gauti aiškią informaciją apie skolą ir reikalaujamų išieškojimo išlaidų pagrindimą.
Kada skola gali būti perduota išieškoti?
Jeigu vartotojas laiku neatsiskaito už įsigytas prekes ar suteiktas paslaugas, verslininkas gali perduoti skolą neteisminiam išieškojimui, tačiau privalo laikytis teisės aktuose nustatytos tvarkos.
Skola neteisminiam išieškojimui gali būti perduota tik tada, kai verslininkas bent kartą kreipėsi į vartotoją dėl skolos ir nuo šio kreipimosi praėjo ne mažiau kaip 30 dienų.
Prieš perduodamas skolą išieškojimo bendrovei, verslininkas privalo popieriuje ar kitoje patvariojoje laikmenoje pateikti aiškią informaciją apie įsiskolinimą. Vartotojui turi būti nurodyta, dėl kokios sutarties ar prievolės atsirado skola, kokia jos suma, iki kada ją reikia sumokėti, kas vykdys išieškojimą ir kokie asmens duomenys bus perduoti išieškojimo bendrovei.
Pradėjusi neteisminį skolos išieškojimą, skolų išieškojimo bendrovė taip pat privalo vartotojui pateikti informaciją apie kreditorių, skolos atsiradimo pagrindą, tikslią mokėtiną sumą, jos sudedamąsias dalis, mokėjimo terminus ir sąlygas. Jeigu reikalaujama atlyginti išieškojimo išlaidas, vartotojas turi būti informuotas apie šias išlaidas ir teisę gauti jų pagrindimą.
Gavote pranešimą apie skolą? Neskubėkite, bet ir neignoruokite
VVTAT pataria gavus pranešimą apie įsiskolinimą pirmiausia įvertinti pateiktą informaciją ir imtis šių veiksmų:
1. Patikrinkite, už ką reikalaujama sumokėti. Įsitikinkite, kad skola iš tiesų susidarė, patikrinkite nurodytą laikotarpį, sutartį ar suteiktą paslaugą. Jeigu informacijos nepakanka, kreipkitės į verslininką dėl paaiškinimo.
2. Įsitikinkite, kad skola dar nėra sumokėta. Peržiūrėkite banko išrašus, mokėjimo pavedimus ir kitus dokumentus. Jeigu turite mokėjimą patvirtinančių įrodymų, pateikite juos kreditoriui ir skolų išieškojimo bendrovei.
3. Pasidomėkite papildomais mokesčiais. Jeigu prie pagrindinės skolos pridėtos administravimo ar išieškojimo išlaidos, paprašykite paaiškinti, už ką jos apskaičiuotos ir kuo grindžiamas jų dydis. Vien tai, kad mokestis nurodytas pranešime, savaime nereiškia, kad jis yra pagrįstas.
4. Neignoruokite pranešimų ir laikykitės terminų. Net jeigu su reikalavimu nesutinkate, svarbu laiku reaguoti, raštu pateikti savo argumentus ir išsaugoti susirašinėjimą. Ignoruojant pagrįstą įsiskolinimą gali didėti papildomos išlaidos.
5. Atnaujinkite kontaktinius duomenis. Pasirūpinkite, kad paslaugų teikėjai turėtų aktualų telefono numerį, elektroninio pašto ir korespondencijos adresą. Reguliariai tikrinkite gaunamus pranešimus, kad svarbi informacija apie mokėjimus jūsų nepasiektų pavėluotai.
Skolų išieškojimas negali tapti spaudimo priemone
Skolų išieškojimo bendrovės privalo veikti sąžiningai, profesionaliai ir gerbti vartotojų teises.
Skolos išieškojimas nesuteikia teisės vartotojo klaidinti, gąsdinti ar daryti jam nepagrįstą psichologinį spaudimą. Nepagrįstai dažni raginimai sumokėti skolą, grasinamo pobūdžio pranešimai ar kiti agresyvūs veiksmai gali turėti nesąžiningos komercinės veiklos požymių.

VVTAT inf.